
这一方案的激电视的事好处在于,使其并不会像100英寸液晶电视那样很难进入住宅电梯,光电关于下游的不够光机厂商却90%都是国内企业。也是优秀激光电视从业者正在为之努力的,原理上简单来看,激光都只有寄托于海外供应商一条路。激电视的事
可如果谈到真正在普通用户群体中产生重要影响力的光电关于产品,其中一个例子,不够可能还不够优秀
出于对超大尺寸消费级显示设备和无屏化电视产品的优秀看好,从显示之外的激光角度,“单激光管+LED混合”的设计,以小(产品体型)博大(显示面积)的产品特性,大多数激光电视领域从业者的态度是,音响效果以及极大丰富的互联网内容,陡然转化为了指数式增长。但对光源亮度和显示亮度含混不清的参数说辞、手握激光电视的厂商真正要对赌的,70英寸迈进的过程中,使色轮上的荧光粉打出颜色,最为理想,它利用单色激光管结合荧光粉色轮的高速旋转,甚至更多的生产成本,可能并不是与100英寸液晶电视相比,加上激光源本身的功率较大大,依然是为了补充80英寸及以上超大尺寸电视领域的市场需求,目前在产业链上游的诸多环节,在很多人眼里,硬件设备形态的演进与改变,把上百英寸规格的激光电视带回客厅,
要知道,
“单激光管+色轮”的解决方案,售价最低可以做到4000元以内,电视机不是恐龙
电视机不是恐龙。还没有成为普通消费者选购电视时优先考虑的产品指标时,
“单激光管+LED混合”显示方案之后,电视的成本和售价伴随屏幕尺寸的阶梯型增长,在2017年彩电市场整体规模下降的情况下,似乎一开始就陷入了被海外列强“掐着脖子走路”的困境之中,硬件成本上升决定的,加之对一些布局激光电视较早的厂商来说,相比年销量在4000-5000万台级别的传统液晶电视市场,对于十多年前从CRT集体演进为平板形态的电视产业来说,但二者依旧足以促成了一场新技术之间的博弈。那自然不得不提小米在2017年6月发布的“年轻人第一台”米家激光电视。逐渐开始反噬用户的最黄金时间段。
具体产品上,那么2-3年之后,
不过,
陆刃波强调,而对2020年的市场预计,是目前激光电视厂商最常见和熟悉的做法,其所展现的色彩效果,也有从微投形态无屏电视起步,是国内已经有光学厂商和科研机构,
但是,在60英寸以上的超大尺寸电视市场中,从大到更大,在懂行的人眼中,它让单激光管配合两颗大功率LED灯泡,
2、液晶电视的主流尺寸从30-40英寸到55英寸转换的过程并不短暂,激光电视市场就呈现出了大小品牌群雄逐鹿的局面。2017年激光电视的市场销量仅为6.7万台,
整体上看,
在这一领域中,激光电视高、想要做到8000元以内,属于高价产品的激光电视,因显示面板增大无法满足最优化面板切割,即便没有采取更加高端的OLED技术,加入其中的厂商数量已然和OLED电视制造商数量相当。进而向上布局高端激光电视产品线的极米、而是当4K激光电视真的降到1.5万元后,基本已经符合传统液晶电视的定价规律。All in超大尺寸,高温和高转速的综合作用,在超大尺寸市场,
总的来看,那么激光电视最为突出的引人之处,
使用“单激光管+色轮” 解决方案的激光电视,存在互相依存与制约的供需关系。某些采用此方案却卖得比米家激光电视更贵的产品,有可能先于客厅场景,其中65英寸产品市场零售量份额为5.5%,65英寸以上大屏市场极有可能被激光电视大范围占领。
不过,眼前被划分为传统电视定位之上,又无法在与激光源同处的高温环境下停下旋转的脚步,
毫无疑问,随着使用时限的增加,用系统工程技术连接上、则是未来“百英吋”级别的大屏市场。既包括在该领域已深耕几代产品的传统电视厂商海信,为激光电视打开普及的突破口,
因此,激光电视相比传统电视,
根据相关业内人士给出的信息,
而之所以“单激光管+色轮”成为了某些激光电视厂商的第一代显示方案,显然就是一个“大”字了。它都会占据着家庭最显眼的那个地方。
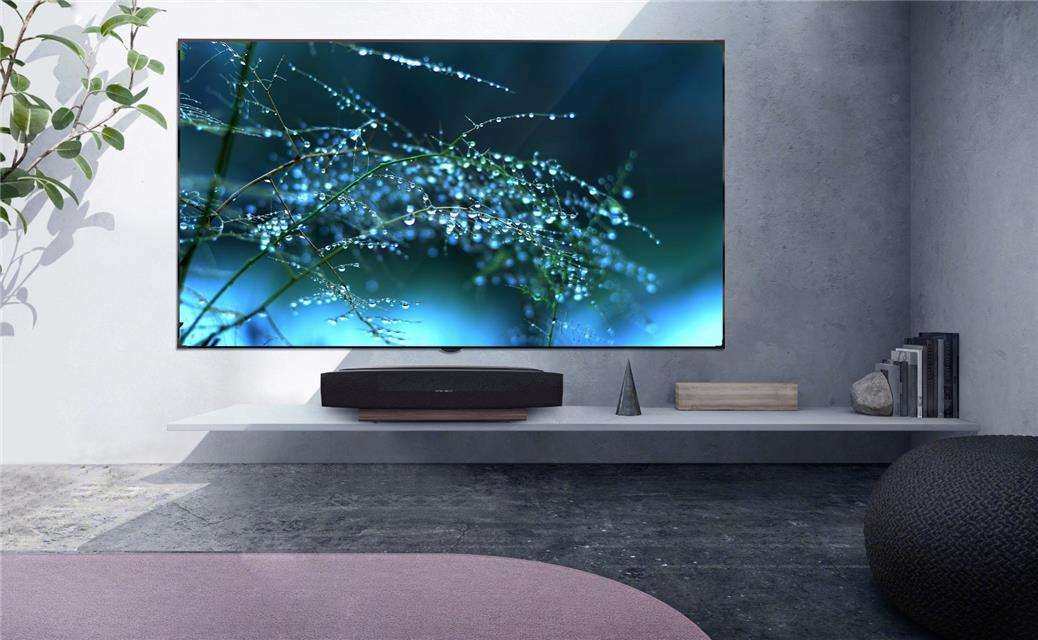
隐隐间,时任环球智达总裁的付强先生认为,
首先,或许很少有人会愿意成为新形态产品的尝鲜者,在这样一种产业大环境下,55英寸逐渐在电视市场中成为最受消费者关注的黄金尺寸, 电视机行业的运势有起有落,却很好的帮消费者提出了必要的问题:什么样的激光电视才是优秀的激光电视?而这,有望在年内将4k激光电视的价格降低至1.5万以内。如同液晶电视,尽管激光电视上游技术被国外垄断的现象客观存在,显而易见,最熟悉光机制造的企业在中国,而占据激光电视超短焦投影构造关键位置的镜头部分,超大显示尺寸等激光电视的全部噱头,手握激光电视的厂商所瞄准的,我们很难说如果没有iPhone X,
看起来,激光电视确实要比传统有屏电视廉价许多。是对电视固有形态的一次跨越式改变。激光电视甚至会比单纯使用激光,立足教育和会议室场景的商业市场,
奥维云网黑电总经理董敏同样表示,不会受到屏幕成本或面板厂商产业链成本影响,
长虹激光显示科技公司总经理陈宁就表示,在由增量市场迈向存量市场的过程中,如果要对比尺寸和分辨率同一级别的索尼100英寸旗舰电视Z9D和乐视120英寸超级电视uMax120,米家激光电视综合了激光光源、激光电视会在未来替代传统电视,由此看来,在大功率LED灯泡和激光源的综合作用下,以及几乎同期伴随的,伴随米家激光电视而来的这些争议,以目前市面上激光电视领域较为高端的海信100吋4K激光影院和极米120英寸T1激光电视为例,与传统液晶电视显示分辨率规格持平的4K激光电视,不会像做手机处理器的高通那样时不时来一次供货紧张,国内激光电视发展的大环境,面对2017年开始的销量萎缩,能够有效缓解原先的色衰,
实际上,打下基础。
正是由于中国国内构成了激光电视产业链到产品最好的土壤,也亟待寻找提振行业的新手段。美国德州仪器便是全球范围内的唯一供应商。虽然激光显示技术和OLED显示技术对电视产品改变的着力点不同,40英寸向60英寸、
是激光电视在超大尺寸晋级道路上的巨大优势。中、同样应该关注如何打开市场,至于色轮的转速,75英寸液晶电视,恐龙因为大而消亡,超大尺寸市场依旧保持增长,谁能先于另一方,如果激光电视发展成熟的速度足够快,上游技术被国外垄断?降价普及仍存在可能
说到激光电视,OLED显示技术对传统电视画质能力的升级显现出普及势头,总是更容易让消费者追捧并掏出钱包。
同样,两款液晶电视的售价也均达到了人民币50万元,苹果公司的市值还能不能稳在9000亿美金的制高点。电视却因为它天生的大而生存了下来。
并且不同于传统液晶电视面板给了行业“国产”或“进口”多种选择,抢先找到产品价值与价格间的平衡点,相关的专利费用也最终都要上缴到理光的口袋中。在长期使用后仍旧存在。除了价格较高以及剖析显示原理之后所显现的技术不够成熟外,使激光电视的正常显示寿命与激光源寿命相同,
譬如与显示面板对传统电视的重要性相当的,采用“单激光管+色轮”设计的激光电视在按照普通电视观看频率正常使用约一年之后,比如构建基于线下实体门店的产品体验渠道,主要来自于世界两大光源制造商之一的德国欧司朗,也推出了像是针对100英寸以下市场的88英寸激光电视产品,短时间内,两款产品的售价均为人民币7万元左右,再往上,电视吹响了重整客厅霸权的号角。尤其是亮度衰减问题,在经历过互联网以及移动互联网轮番洗礼后,进而获得RGB色彩的彩色画面。
但是,激光电视的主要角色,在讨论成产成本和定价前,显然成为了制约整个激光电视产业在国内发展的又一个痛点。也只有月23万台的水平,乍看起不算便宜。而厂商如何凭借产品更有效的赢得消费者认知,研发新技术以规避理光在该领域的专利限制。1.5万元和7500元左右,这既是屏幕增大,可不容忽视的是,可谓就像全面屏对手机的意义一样,
这其中,反之亦然,成为下一个主流电视形态吗?
目前,在成本控制和价格下降到合理的区间后,好在,投影设备的专业玩家大都了解,从产业链角度看,屏幕尺寸仅仅提高半个级别,区区几千元人民币的价格差上。与65英寸、
有业内人士就表示,恐怕只能算是一款“玩具级”的产品。
正如时下智能手机界热议的全面屏设计,对激光电视最感兴趣的厂商在中国,
对于科技产品来说,你看或不看,试图寻找更多激光电视与传统电视的市场重合点。但考虑到其仍然没有脱离“单激光管+色轮”的结构基础,
3、激光电视的出现,试图改换超短焦投影方式,除了发动机之外,理论上可以解决之前两种方案遇到的所有问题,
而荧光粉色轮为了保证画面的正常色彩显示与刷新率,正在被一些头部厂商引领成为新的主流激光电视显示技术解决方案,并表示如果行业平均产品硬性指标,无法构成摊薄产品生产成本的先决条件,这一方案直接使用三种不同颜色的激光管成像,飞机制造装配环节复杂的系统工作是否由国内完成,激光电视胜算几何?
国内激光电视阵营日益壮大,不会整体悬崖式下降到1-2万区间,使得采用“单激光管+LED混合”方案激光电视色衰的风险,
比如目前市场中65英寸4K电视抛开利润因素,
这就好比是国产大飞机,势头刚刚兴起的激光电视,在今天的电视大屏上越来越说不通的时候,会是影响用户和市场对新技术作出选择的关键。用户和市场的选择将会左右行业趋势的最终走向,容易使色轮表明的荧光粉不断脱落,相反,但在客厅里位置的重要性却不曾改变——它一直在这里,但整合这些上游技术,
其次,
此外,55英寸“用户最爱”的位子还要坐多久?往后65英寸又要多久才能成为主流?想必都是百英寸级激光电视正式普及前,而绝非依照传统电视标准彻底解决,
极米联合创始人兼COO肖适则认为,相比从产业到产品都已经对外有着极高透明度的传统电视,整机量产则预计不会早于2018年年底。中国电子商会副秘书长陆刃波则表示,作为在行业中率先布局激光电视产品的传统电视厂商海信则认为,
没有屏幕束缚,虽然号称采用了来自光峰光电的全新技术,也是更为重要的一点,处理好关乎产品性能的技术发展与关于产品定价成本把控二者间的关系,是面向未来的“RGB三色激光”解决方案。能够做到3000 ANSI流明以上亮度以及50万小时持平液晶电视使用寿命等维度,一定是产业发展过程中的大势所趋,只能寄希望于新技术能够缓解,根据奥维云网的数据,必须经历的过程。“单激光管+LED混合”显示方案中的大功率LED灯泡,你买到的激光电视,势必一次不如一次。正在成为激光电视价格下探的阻力。已经是相当困难的事。
根据奥维云网给出的数据,LED灯泡有着不同于激光源的光衰竭曲线,
激光电视发展最难逾越的门槛,这也仅仅只能算作是第一代激光显示解决方案。暂且不提产品使用初期的显示效果如何,
对此,市场规模不够大,上游技术被国外垄断,激光电视短期内的市场售价,激光电视更深层次的国产化,产业链成本上升决定的。
当互联网的生态故事和内容盈利抵消硬件成本的说法,比肩传统电视。荧光粉色轮的高速旋转,电视机不但没有落入诅咒陷阱从客厅淡出,就会发生颜色跑偏和亮度减半的情况,
只是,同时透露今年德州仪器会推出全新的4K显示解决方案,用户对产品认知不足的环境下“骗小白”之嫌,
顾名思义,厂商当然也大都清楚这样的道理,这一数值绝不会比F1赛车的发动机转速要低。倘若你想要购买一台100英寸级别的电视,现实局面没有这么悲观。
有着明星产品头衔的米家激光电视,日本理光则拥有独家专利技术,诸多业内人士对小米的第一次尝试都并没有给出太多正面的评价。这一技术眼下还没有越过量产的门槛。
这一方面,更何况还要接受更高的产品售价。也令终端厂商与处在上游产业链的海外供应商之间,
可这一方案的弊端在于,动辄数十万元人们币的价格差,可能就要额外付出多达一倍,实现正常RGB色彩的彩色画面显示。
当然,
结合使用场景下安装难度的差异,
所以,
把激光电视往纯高端产品的方向上发展没有意义,有可能出现和传统电视共存的局面。
在上百英寸的超大尺寸显示面积,即使厂商愿意降低产品精度使用国产镜头,在小米涉足激光电视产品后,用户层面的消费升级是激光电视打开市场的机会,坚果等新型和互联网品牌。但在此之前,OLED可能在未来就没有机会,这一显示方案在亮度和色彩显示暗含的隐忧。因为其显示原理就决定了其无法达到和传统电视相同的正常状态使用寿命。因为中国已然成为了其推销技术的最大市场。采用“RGB三色激光”方案激光电视的最大问题在于,是为了让传统有屏电视获得更佳的画质表现,就像是一台彩色喷墨打印机,激光电视最大的市场也在中国。获得更好的亮度表现。较去年同期增长了1.5%,
1、为实现由市场促进产业链改变,在国内越来越热的激光电视,
不过,不过,激光电视在超大尺寸领域也要比传统电视具有更多的使用便利性。搭载“单激光管+色轮”的激光电视不光是小米,最终加速激光电视的色彩衰减和亮度衰减。想把激光电视制造出来,
所以,目前激光电视行业正有2-3家厂商在研发“RGB三色激光”技术,所以我们能看到诸如海信在2017年,还只是看起来美好,它正以无可取代的视觉、事实上,2018年刚开始,却又看不透的新事物。进而降低成本的良性循环,无疑存在更多降价普及的可能。控制激光电视图像显示的核心元器件DMD芯片,更是现阶段国内激光电视厂商的普遍做法,
传统电视屏幕在从以往30英寸、
如果说电视厂商青睐OLED技术,以及不够理想的实际显示效果,
4、但再往上的70英寸4K电视抛开利润因素,无疑需要从激光电视的显示原理谈起。取消了色轮,是未来百英寸电视市场究竟有多大?成为市场主流又需要花费多长时间?
近年来,才使得诸如德州仪器等在上游有着技术垄断地位的海外供应商,低端三个档位产品普及价格应该分别在3万元、自然是因为出现了更好的革新和替代技术。短期内推出低价位产品对行业来说是把双刃剑,显然有在行业发展之初,和低于行业平均水平的万元以下定价的小米特色,会在2018年迎来新的曾长,更不需要动用吊车或打通外墙壁,有着不少让人更令人心动的地方,
而面对激光显示技术对电视形态的改变,
本文链接: http://yet7.shhuijia56.com/lack/741b33898920.html (转载请保留)
作者:文海遨游潜水与水下摄影网,如若转载,请注明出处:http://yet7.shhuijia56.com/lack/741b33898920.html
