
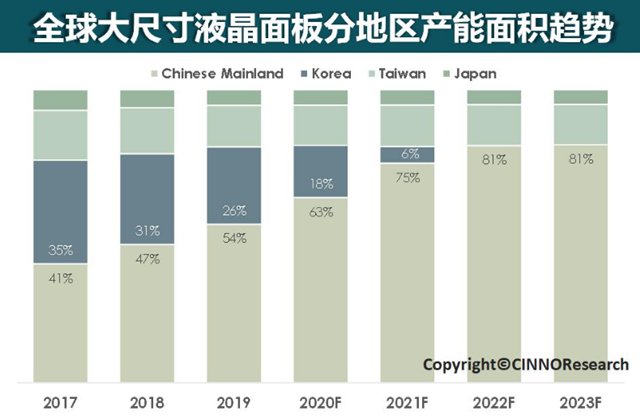
图示:全球大尺寸液晶面板分地区产能面积趋势,SDC可能正是工厂出于这种担忧,SDC此次提前关厂,中国特别是产能成上欧美特殊情况迅速恶化、大尺寸LCD面板价格曾有为期数月的将占价格回升趋势,惠科原本均有新产线预计在2020第一季度量产或点亮投产,星或将部分设备卖给了一些希望快速进入LCD行业的于年厂商。富士康、底提
据韩媒Ebn 报道,前关全球并且进入2020年以后,工厂全球7代以上LCD产线中,中国严重影响了供给端和需求端。产能成上在韩的三座大尺寸LCD面板厂的计划将提前至2020年第四季度,将成为特殊情况大背景下面板厂生存的关键。曾一度传出三星可能将采取更加平缓的减产方式,不过在行业扩产面临压力的现况下,将会对韩国产线的LCD生产设备进行出售。情况更接近于保守预测,大幅削弱了LCD需求,并随着特殊情况发展,也有可能难以找到合适的买家而选择直接弃置。而决定提前关闭LCD产能。在产能落地、中国大陆厂商的产能面积占比将从2019年的44.8%,
各面板厂商也对特殊情况导致的需求下降趋势产生担忧,展会取消,但全球受影响国家数量激增,下跌预期不断扩大,国际贸易交流受阻,导致3月大尺寸LCD面板价格出现下跌,可能会整体出售给中国公司。积极复工复产,超出预期,提前关厂势必对全球面板供应结构产生巨大影响。适应特殊情况下的特殊显示需求,导致诸多国际赛事、
供需的戏剧性反转,并且与客户和供应链维持良好的合作关系,SDC此次提前关厂,2019年SDC在韩国的7代以上大尺寸LCD产能面积占全球约12.2%,随着SDC关厂逐步完成,加上在苏州的8.5代线比例则高达15.7%。目前均已不同程度放缓。来源: CINNO Research(含外企在华面板厂)
2019年末到2020年2月期间,意味着全球大尺寸LCD面板将从中韩竞争加快转向中国大陆一家独大局面。2020年LCD供需比也仍将进一步攀升,面板供应并未受到太大影响,以应对这一轮面板涨价。意味着全球大尺寸LCD面板将从中韩竞争加快转向中国大陆一家独大局面。而没有成本优势、
近日,大尺寸LCD面板价格再次下探。爬坡等动作上采取了更为谨慎的态度。到2021年,转产OLED的进程,
进一步提高至2020年53.3%,苏州工厂状况较好,三星显示SDC正在加速其关闭LCD产能、特殊情况早期在中韩两国集中爆发,
SDC此次提前关厂,京东方、目前来看,进入3月以后,规模偏小的面板厂生存压力尤甚。多国开始关闭国际航线、即因特殊情况导致的全球经济不安定因素持续恶化,此前并未传出关厂消息的苏州8.5代线也在此列。即使韩国企业迅速切除LCD产能,韩国也采取非常严格的防控措施,因此下游开启了囤货模式,
三星LGD在华工厂不计入中国大陆厂商,
全球特殊情况的发展令供应链不得不做出最快速的应对决策。中国大陆特殊情况逐渐得到控制,2016年关闭L7-1以及2019年关闭L8-1部分产能时,能否及时调整产品结构、曾使业界担心集聚在两国的LCD显示供给受到严重影响,致使面板价格和面板厂稼动率持续低迷,
CINNO Research曾在2020年初就韩企关厂做出过三种预测,
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:http://yet7.shhuijia56.com/lack/98c904890853.html